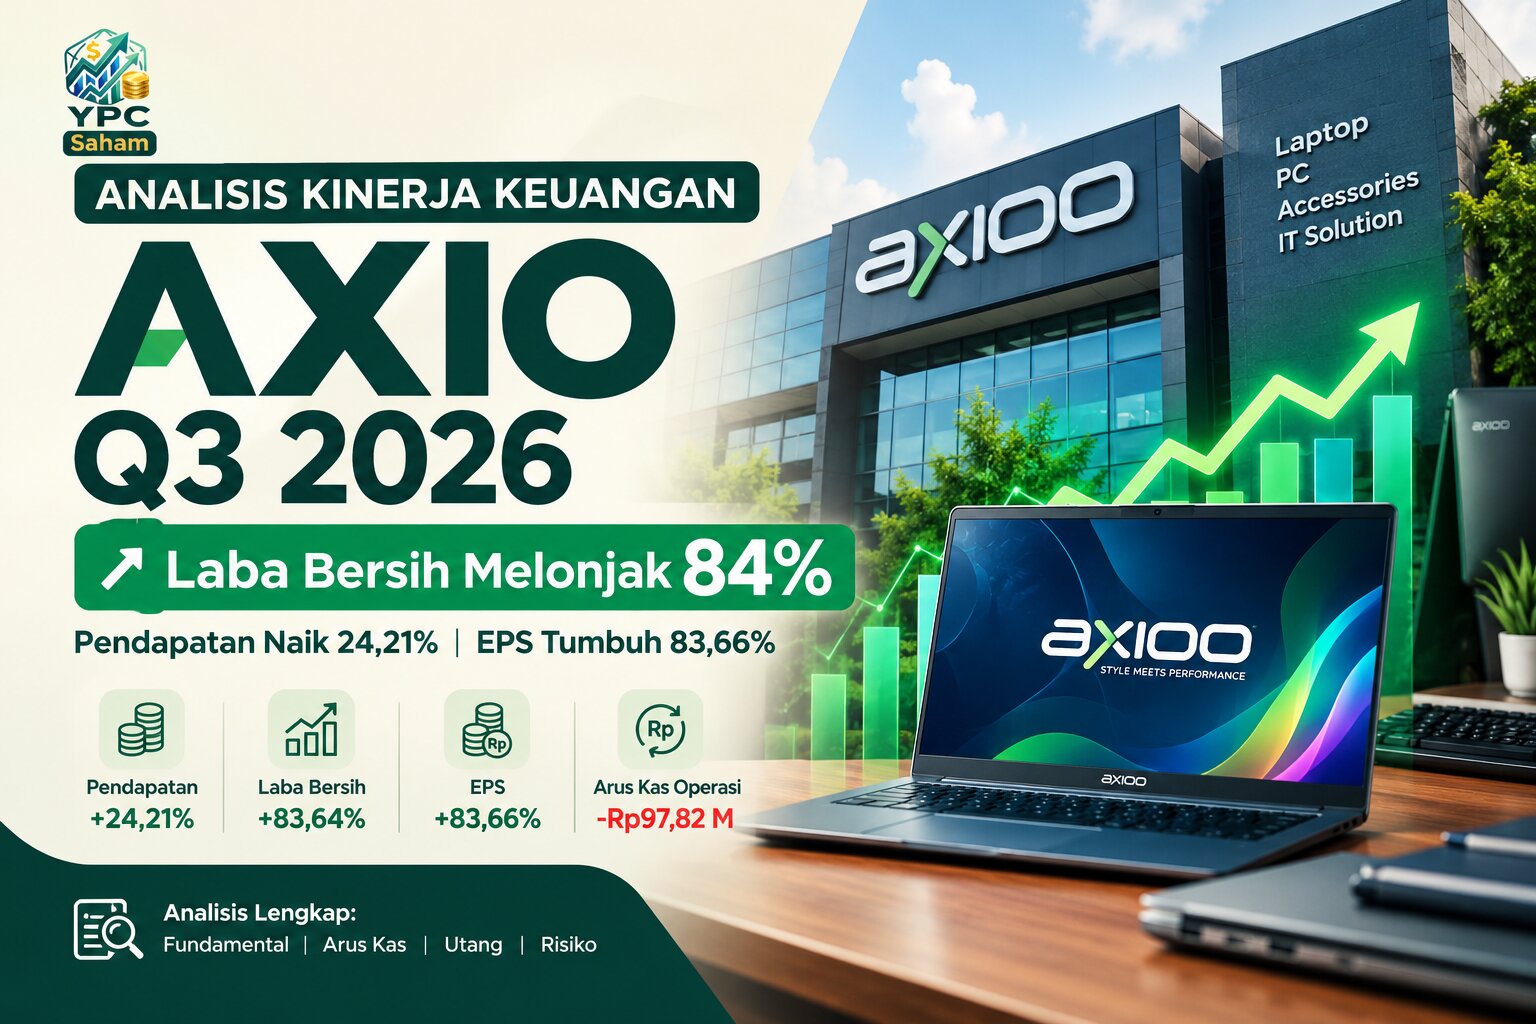
AXIO Q3 2026: Laba Bersih Melonjak 84%, Ini Risikonya
YPC SAHAM · ANALISIS FUNDAMENTAL
Pendapatan tumbuh 24,21% dan laba bersih naik 83,64%. Namun, arus kas operasi negatif, kenaikan utang, dan konsentrasi pelanggan tetap perlu dicermati.
PT Tera Data Indonusa Tbk (AXIO), perusahaan di balik merek Axioo dan Visipro, mencatat pertumbuhan kinerja selama sembilan bulan pertama 2026. Artikel ini membahas perkembangan pendapatan, profitabilitas, posisi keuangan, arus kas, dividen, serta risiko yang relevan bagi investor.
Ringkasan Kinerja AXIO
Pendapatan
+24,21%
Rp1,359 triliun
Laba bersih induk
+83,64%
Rp61,03 miliar
EPS dasar
Rp10,45
Sebelumnya Rp5,69
Arus kas operasi
-Rp97,82 M
Perlu dipantau
Periode laporan: sembilan bulan yang berakhir pada 30 September 2026, dibandingkan periode yang sama tahun sebelumnya kecuali disebutkan berbeda.
1. Profil Perusahaan dan Segmen Bisnis
PT Tera Data Indonusa Tbk (AXIO) bergerak di bidang industri dan perdagangan komputer, perangkat teknologi informasi, serta aksesori. Perusahaan mengoperasikan merek Axioo dan Visipro. Kegiatan usaha Grup mencakup perdagangan mesin dan komputer, perakitan papan elektronik, jasa perbaikan, serta penyewaan dan pemeliharaan infrastruktur teknologi informasi.
| Profil | Keterangan |
|---|---|
| Nama emiten | PT Tera Data Indonusa Tbk |
| Kode saham | AXIO |
| Merek utama | Axioo dan Visipro |
| Entitas induk akhir | PT Exa Nusa Persada (59,25%) |
| Entitas anak yang disebutkan | PT Internet Pratama Indonesia (IPI), kepemilikan 60%; serta PT Pintar Pilih Motor (PPM) |
| Karyawan tetap | 165 orang per 30 September 2026 |
2. Pendapatan Tumbuh 24,21%, Laba Bersih Naik 83,64%
Pendapatan konsolidasian AXIO mencapai Rp1.358,62 miliar, meningkat dari Rp1.093,78 miliar pada periode yang sama tahun sebelumnya. Pendorong utama berasal dari segmen produk retail. Sementara itu, penjualan produk komersial mengalami penurunan.
| Komponen | Q3 2026 | Q3 2025 | Pertumbuhan |
|---|---|---|---|
| Pendapatan usaha | Rp1.358,62 M | Rp1.093,78 M | +24,21% |
| Penjualan produk retail | Rp1.189,91 M | Rp930,87 M | +27,83% |
| Penjualan produk komersial | Rp124,20 M | Rp136,74 M | -9,17% |
| Sewa dan pemeliharaan | Rp44,51 M | Rp26,16 M | +70,10% |
| Beban pokok pendapatan | Rp1.133,63 M | Rp924,42 M | +22,63% |
| Laba kotor | Rp224,99 M | Rp169,35 M | +32,85% |
| Beban usaha | Rp126,51 M | Rp114,46 M | +10,52% |
| Laba usaha | Rp101,23 M | Rp57,49 M | +76,09% |
| Beban keuangan | Rp23,40 M | Rp13,99 M | +67,21% |
| Laba sebelum pajak | Rp77,83 M | Rp43,50 M | +78,94% |
| Laba bersih periode berjalan | Rp61,08 M | Rp35,19 M | +73,57% |
| Laba bersih pemilik induk | Rp61,03 M | Rp33,23 M | +83,64% |
| EPS dasar | Rp10,45 | Rp5,69 | +83,66% |
Margin membaik, tetapi beban keuangan ikut naik
Laba kotor tumbuh 32,85%, lebih cepat daripada pendapatan yang meningkat 24,21%. Beban usaha hanya naik 10,52%, sehingga laba usaha meningkat 76,09% menjadi Rp101,23 miliar.
Di sisi lain, beban keuangan naik 67,21% menjadi Rp23,40 miliar. Kenaikan ini perlu dipantau karena biaya pendanaan yang terus membesar dapat mengurangi manfaat pertumbuhan operasional.
Poin yang perlu dicermati
Dua pelanggan utama menyumbang sekitar 66% pendapatan AXIO. Konsentrasi ini berpotensi meningkatkan risiko apabila pesanan atau hubungan komersial dari pelanggan utama berubah.
3. Konsentrasi Pelanggan Menjadi Risiko
Catatan laporan keuangan menunjukkan pendapatan AXIO terkonsentrasi pada dua pelanggan utama. PT Agres Info Teknologi menyumbang Rp631,01 miliar atau sekitar 46% pendapatan konsolidasian. PT Aneka Sakti Bakti berkontribusi Rp277,50 miliar atau sekitar 20%.
| Pelanggan | Kontribusi | Porsi |
|---|---|---|
| PT Agres Info Teknologi | Rp631,01 M | 46% |
| PT Aneka Sakti Bakti | Rp277,50 M | 20% |
| Total | Rp908,51 M | 66% |
Ketergantungan pada sedikit pelanggan membuat penjualan lebih rentan terhadap perubahan pesanan, kebijakan distribusi, atau negosiasi komersial. Pertumbuhan berikutnya perlu dinilai bersama kemampuan perusahaan memperluas basis pelanggan.
4. Aset Meningkat, Persediaan dan Piutang Membesar
Total aset per 30 September 2026 mencapai Rp1.417,48 miliar, naik 13,85% dibandingkan akhir 2025. Aset lancar tumbuh 23,48% menjadi Rp1.033,26 miliar atau sekitar 72,89% dari total aset.
| Komponen aset | 30 Sep 2026 | 31 Des 2025 | Perubahan |
|---|---|---|---|
| Kas dan bank | Rp11,15 M | Rp52,24 M | -78,66% |
| Piutang usaha pihak ketiga | Rp194,58 M | Rp85,81 M | +126,76% |
| Persediaan neto | Rp739,09 M | Rp589,39 M | +25,40% |
| Uang muka jangka pendek | Rp68,11 M | Rp85,57 M | -20,41% |
| Total aset lancar | Rp1.033,26 M | Rp836,79 M | +23,48% |
| Aset tetap neto | Rp297,50 M | Rp297,72 M | -0,07% |
| Total aset tidak lancar | Rp384,22 M | Rp408,27 M | -5,89% |
| Total aset | Rp1.417,48 M | Rp1.245,05 M | +13,85% |
Persediaan neto sebesar Rp739,09 miliar terdiri dari barang jadi Rp391,81 miliar, bahan baku perakitan Rp292,21 miliar, barang dalam perjalanan Rp49,32 miliar, serta barang dalam proses Rp9,73 miliar setelah memperhitungkan cadangan penurunan nilai.
Persediaan yang lebih besar dapat membantu kesiapan produk saat permintaan meningkat, tetapi juga mengikat modal kerja. Bersamaan dengan kenaikan piutang 126,76% dan penurunan kas 78,66%, kondisi ini membuat perputaran stok dan kecepatan penagihan menjadi indikator penting.
5. Liabilitas dan Leverage Meningkat
Total liabilitas meningkat dari Rp707,96 miliar pada akhir 2025 menjadi Rp843,32 miliar per 30 September 2026. Liabilitas jangka pendek mencapai Rp749,93 miliar atau sekitar 88,93% dari total kewajiban.
| Komponen | 30 Sep 2026 | 31 Des 2025 |
|---|---|---|
| Utang bank jangka pendek | Rp287,84 M | Rp126,00 M |
| Utang usaha pihak ketiga | Rp338,85 M | Rp343,50 M |
| Liabilitas kontrak | Rp57,42 M | Rp39,97 M |
| Total liabilitas jangka pendek | Rp749,93 M | Rp696,59 M |
| Utang bank jangka panjang | Rp81,00 M | Rp0 |
| Total liabilitas | Rp843,32 M | Rp707,96 M |
| Ekuitas pemilik induk | Rp550,11 M | Rp513,12 M |
| Total ekuitas konsolidasian | Rp574,13 M | Rp537,10 M |
Perusahaan mengandalkan fasilitas kredit modal kerja dari PT Bank Central Asia Tbk (BCA), termasuk Kredit Lokal dengan plafon Rp75 miliar dan Time Loan Revolving Rp275 miliar, dengan tingkat bunga 8% per tahun sebagaimana tercantum dalam naskah sumber. Utang bank jangka pendek tercatat Rp287,84 miliar.
Entitas anak IPI memiliki kredit investasi dari PT Bank Rakyat Indonesia (Persero) Tbk (BRI) dengan saldo tercatat Rp113,29 miliar. Dari jumlah itu, Rp32,30 miliar jatuh tempo dalam satu tahun dan sekitar Rp81,00 miliar diklasifikasikan sebagai utang jangka panjang.
Rasio utang terhadap ekuitas (DER) disebut meningkat dari 1,32 kali pada akhir 2025 menjadi 1,47 kali per 30 September 2026. Kenaikan leverage menunjukkan pembiayaan modal kerja semakin bergantung pada utang, sehingga kemampuan menghasilkan kas dan menanggung bunga perlu diawasi.
6. Arus Kas Operasi Negatif: Ujian Kualitas Laba
Selama sembilan bulan pertama 2026, arus kas bersih dari aktivitas operasi tercatat negatif Rp97,82 miliar. Pada periode yang sama tahun sebelumnya, arus kas operasi masih positif Rp29,35 miliar.
Arus kas operasi
-Rp97,82 miliar
Kas bersih keluar dari kegiatan operasi.
Arus kas investasi
-Rp30,47 miliar
Terutama untuk perolehan aset tetap perakitan.
Arus kas pendanaan
+Rp87,20 miliar
Didukung penerimaan pinjaman bank.
- Penerimaan kas dari pelanggan mencapai Rp1.271,56 miliar, sedangkan pembayaran kepada pemasok sebesar Rp1.243,01 miliar.
- Arus kas investasi keluar bersih Rp30,47 miliar, terutama untuk perolehan aset tetap perakitan sebesar Rp30,87 miliar.
- Arus kas pendanaan masuk bersih Rp87,20 miliar setelah memperhitungkan penerimaan dan pembayaran pinjaman, dividen tunai, serta bunga.
- Saldo kas dan bank turun Rp41,10 miliar menjadi Rp11,15 miliar pada akhir periode.
Naskah sumber mengaitkan arus kas operasi negatif dengan penumpukan stok untuk mengantisipasi permintaan kuartal akhir dan potensi percepatan penagihan piutang berikutnya. Hal ini masih perlu diuji melalui laporan keuangan periode selanjutnya: apakah stok berputar, piutang tertagih, dan arus kas operasi kembali positif.
Yang perlu dikonfirmasi pada laporan berikutnya
Apakah penumpukan persediaan dan kenaikan piutang benar-benar berubah menjadi penjualan dan penerimaan kas? Laba yang naik belum otomatis berarti likuiditas ikut membaik.
7. Dividen dan Pertumbuhan EPS
Berdasarkan keputusan RUPS dan akta notaris tertanggal 11 Juni 2026 sebagaimana disebutkan dalam naskah sumber, AXIO membagikan dividen tunai Rp4 per saham atau total Rp23,36 miliar untuk tahun buku 2025. Pembayaran disebut telah diselesaikan pada 2 Juli 2026.
| Parameter | Periode terbaru | Pembanding |
|---|---|---|
| Total dividen tunai | Rp23,36 M | Rp17,52 M |
| Dividen per saham | Rp4,00 | Rp3,00 |
| Laba bersih pemilik induk | Rp61,03 M | Rp33,23 M |
| EPS dasar | Rp10,45 | Rp5,69 |
Saldo laba yang belum ditentukan penggunaannya meningkat dari Rp168,45 miliar menjadi Rp206,12 miliar per 30 September 2026. Namun, keberlanjutan dividen tidak hanya ditentukan laba ditahan. Kebutuhan modal kerja, belanja modal, kewajiban utang, dan kas yang tersedia juga perlu diperhitungkan.
8. Kesimpulan: Pertumbuhan Kuat, Risiko Kas Masih Ada
Kinerja AXIO hingga kuartal III 2026 memperlihatkan pertumbuhan pendapatan 24,21% dan kenaikan laba bersih pemilik entitas induk 83,64%. Laba kotor dan laba usaha tumbuh lebih cepat daripada pendapatan. Segmen sewa dan pemeliharaan juga mencatat pertumbuhan kuat, meski berasal dari basis yang lebih kecil.
Di sisi lain, investor perlu mencermati lima hal berikut:
- Konsentrasi pelanggan: dua pelanggan utama menyumbang sekitar 66% pendapatan.
- Arus kas operasi negatif: perlu dipastikan apakah persediaan terjual dan piutang tertagih pada periode berikutnya.
- Kas menurun: saldo kas dan bank turun menjadi Rp11,15 miliar.
- Leverage dan beban bunga naik: DER disebut mencapai 1,47 kali, sedangkan beban keuangan meningkat 67,21%.
- Segmen komersial melemah: pendapatan produk komersial turun 9,17% secara tahunan.
AXIO memperlihatkan pertumbuhan profitabilitas yang menjanjikan, tetapi kenaikan laba saja belum cukup untuk menyimpulkan kondisi keuangannya sepenuhnya kuat. Perkembangan arus kas operasi, perputaran persediaan, penagihan piutang, biaya pendanaan, dan konsentrasi pelanggan layak dipantau dalam laporan berikutnya.
Disclaimer
Artikel ini disusun untuk tujuan informasi dan edukasi, bukan ajakan membeli atau menjual efek. Data perlu dicocokkan dengan laporan keuangan dan keterbukaan informasi resmi emiten. Penilaian valuasi juga membutuhkan harga saham terkini dan perhitungan rasio yang relevan. Keputusan investasi menjadi tanggung jawab masing-masing investor.